記事更新日:2026年10月17日「アイフル極甘審査ファイナンスって何?」「アイフルは審査が極めて甘い消費者金融なの?」「他社の審査に落ちた人でも借りられる?」このような疑問を持って検索している方もいるのではないでしょうか。結論からいうと、「アイフル極甘審査ファイナンス」という名称の公式商品は確認で...


 広告・プロモーション等を含みます。
サイト更新日:2026年11月4日

アイフルは、WEB完結やカードレスに対応している大手消費者金融です。
「アイフルの金利は?」
「審査は甘い?」
「今日中に借りられる?」
「勤務先に電話される?」
「家族にバレずに借りられる?」
「30日間無利息はいつから?」
「毎月いくら返済する?」
など、申込み前に気になることは多いでしょう。
アイフルのキャッシングローンは、実質年率3.0%~18.0%、契約限度額800万円以内で、WEB申込みから借入れまで最短9分に対応しています。
初めてアイフルの無担保キャッシングローンを契約する人なら、契約日の翌日から最大30日間利息0円です。
また、原則として電話による勤務先への在籍確認を行わず、WEB完結なら原則郵送物なしで手続きを進められる点も特徴です。
| 商品名 | アイフル キャッシングローン |
|---|---|
| 金利 | 実質年率3.0%~18.0% |
| 契約限度額 | 800万円以内 |
| 審査・融資 | 最短9分 |
| 無利息 | 初回契約日の翌日から最大30日間 |
| WEB完結 | 対応 |
| カードレス | 対応 |
| 勤務先への電話 | 原則実施しない |
| 郵送物 | WEB完結なら原則なし |
| 担保・連帯保証人 | 不要 |
このカテゴリーでは、アイフルの金利、審査、即日融資、在籍確認、30日間無利息、借入方法、返済方法などを詳しく解説します。
アイフルは、アコム、プロミス、SMBCモビットなどと並んで比較されることが多い大手消費者金融です。
特徴の一つが、大手銀行グループの傘下ではないことです。
アイフルは銀行カードローンではなく、貸金業法に基づいて融資を行う貸金業者です。
そのため、個人向けのキャッシングでは総量規制の対象となります。
「大手だからいくらでも借りられる」という商品ではありません。
アイフルのキャッシングローンの貸付利率は実質年率3.0%~18.0%です。
実際に適用される金利は契約内容によって異なります。
初めて少額を借りる場合は最低金利3.0%ではなく、上限金利18.0%が適用される可能性も想定して返済計画を立てましょう。
最低金利だけを見て「年3.0%で借りられる」と考えないことが重要です。
契約時に自分へ適用される金利を確認しましょう。
カードローンを比較するときは、金利だけでは実際の負担をイメージしにくいかもしれません。
アイフル公式サイトでは、年18.0%で10万円を30日間借りた場合の利息を1,479円と案内しています。
利息は利用残高、契約年率、利用日数によって計算されます。
同じ金利でも、借入額を少なくして利用期間を短くするほど利息負担を抑えやすくなります。
「いくらまで借りられるか」ではなく「必要な金額はいくらか」を考えて利用しましょう。
アイフルの契約限度額または貸付金額は800万円以内です。
ただし、800万円という数字は商品上の上限です。
希望すれば誰でも800万円まで借りられるわけではなく、実際の利用限度額は所定の審査によって決まります。
さらに、アイフルは貸金業者なので総量規制も関係します。
高い限度額を希望する場合は収入証明書類の提出も必要になります。
アイフルは、WEB申込みから審査・借入れまで最短9分と案内しています。
急いでお金が必要な場合に比較しやすいカードローンですが、すべての申込みで9分以内に借りられるわけではありません。
最短9分は申込手続き完了時点から計測した最短時間です。
申込時間、審査状況、必要書類の提出状況などによって時間は異なります。
当日中に借りたい場合は、必要書類を準備したうえで余裕を持って申し込みましょう。
アイフルについて検索すると、
「アイフル 何分で借りれる?」
「アイフル 9分で借りられなかった」
「アイフル 審査 遅い」
などの検索も見られます。
最短時間はあくまで最も早いケースです。
審査に時間がかかっているからといって、審査落ちが確定したと判断することはできません。
申込みが集中している場合や確認事項がある場合など、審査時間が長くなることも考えられます。
初めてアイフルと無担保キャッシングローンを契約する人は、最大30日間の無利息サービスを利用できます。
対象期間中は利息が0円です。
10万円を年18.0%で30日間借りた場合、本来の利息は約1,479円ですが、無利息サービスの対象期間なら利息負担を抑えられます。
短期間だけ借りて早めに完済する予定の人には確認しておきたいサービスです。
ただし、無利息期間中でも返済日が到来した場合は所定の返済が必要です。
アイフルの無利息サービスで特に注意したいのが開始日です。
無利息期間は初回借入日の翌日ではなく、契約日の翌日から30日間です。
たとえば契約して20日後に初めて借りた場合、30日間すべてを借入後の無利息期間として利用できるわけではありません。
「来月必要になるかもしれないから、とりあえず今契約しておこう」という場合は、無利息期間が先に進んでしまいます。
実際にお金が必要になる時期も考えて申し込みましょう。
契約日の翌日から30日以内であれば、一度完済した後に再度借りた場合も無利息サービスの対象になります。
ただし、契約日の翌日から30日間という期間自体がリセットされるわけではありません。
「借りるたびに30日間無利息になる」というサービスではないため注意しましょう。
30日間が終了した翌日から通常金利が適用されます。
アイフルは申込みから返済までWEB完結に対応しています。
公式サイトでは、WEB完結について原則として郵送物は一切なしと案内しています。
カードレスで契約すれば、自宅へのローンカード郵送を避けやすいため、家族と同居している人にも確認しておきたいポイントです。
ただし、本人確認方法などによっては郵送物が発生する場合があります。
「どのような場合でも絶対に郵送物がない」と考えず、自分が選択する契約方法を確認しましょう。
アイフルはスマートフォンアプリを利用したカードレス取引に対応しています。
ローンカードを財布へ入れて持ち歩く必要がありません。
カードを見られることによる家族や知人への発覚が気になる人は、カードレス契約を確認するとよいでしょう。
アプリでは借入残高や返済日なども確認できます。
カードローンを利用する場合は、借入れだけでなく残高管理にもアプリを活用しましょう。
カードローンの申込みで気になる人が多いのが勤務先への電話です。
アイフルでは、カードローンの審査について原則として電話による在籍確認を実施していません。
勤務先への電話を避けたい人にとって、原則電話による在籍確認なしはアイフルを比較する重要なポイントです。
ただし、「絶対に勤務先へ電話がかからない」という意味ではありません。
審査の状況によって確認が必要となる可能性は考えておきましょう。
原則として電話による在籍確認を行わないことから、
「アイフルなら会社に絶対バレない?」
と考える人もいるでしょう。
しかし、勤務先への電話以外にも、カードやアプリ画面を見られるなど、カードローンの利用を知られるきっかけはあります。
「原則電話なし」と「絶対に誰にも知られない」は同じ意味ではありません。
プライバシーを重視するなら、カードレス、WEB明細などの利用方法も確認しましょう。
家族と同居している場合は、勤務先への電話より自宅への郵送物を気にする人も多いでしょう。
アイフルではWEB完結・カードレスを活用することで、原則郵送物なしで契約できます。
家族に知られる可能性を抑えたい場合は、申込時にカード発行や本人確認方法、明細の受取方法まで確認しましょう。
返済を延滞すると通常とは異なる連絡が必要になる可能性もあります。
プライバシー面だけでなく、返済期日を守ることも重要です。
アイフルについては、
「アイフル 審査 甘い」
「アイフル 誰でも借りれる」
「アイフル 審査 ゆるい」
「アイフル ブラックでも借りれる」
といった検索もあります。
しかし、アイフルには所定の審査があります。
大手消費者金融だから審査が甘い、最短9分だから審査をほとんどしていない、という意味ではありません。
具体的な審査基準は公表されていません。
申込条件を満たしていることと、実際に契約できることは別です。
アイフルのキャッシングローンでは、満20歳以上で定期的な収入と返済能力があり、アイフルの基準を満たす人が貸付対象です。
| 項目 | 条件 |
|---|---|
| 年齢 | 満20歳以上 |
| 収入 | 定期的な収入と返済能力があること |
| 年金収入のみ | 対象外 |
| 満70歳になった場合 | 新たな融資を停止 |
| 担保 | 不要 |
| 連帯保証人 | 不要 |
年金収入のみの人は貸付対象外で、取引中に満70歳になった時点で新たな融資は停止されます。
年齢だけでなく、定期的な収入があることも確認しましょう。
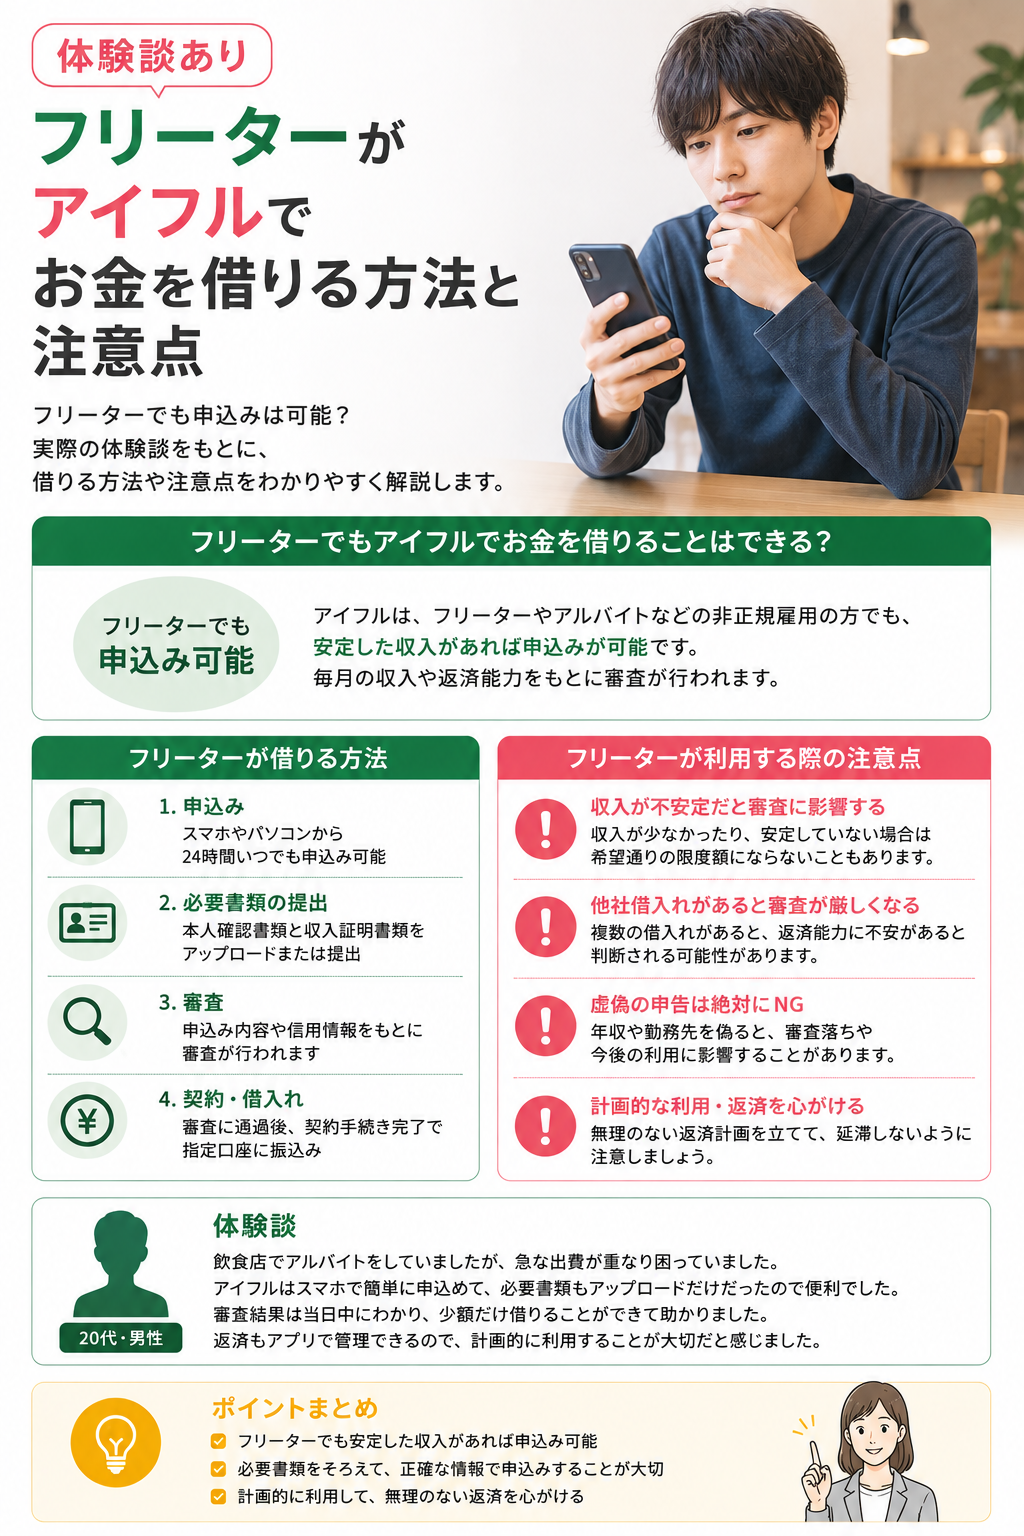
アイフルは正社員限定のカードローンではありません。
パートやアルバイトでも、定期的な収入があり所定の条件を満たせば申込みを検討できます。
雇用形態だけで審査結果が決まるわけではなく、実際の契約可否はアイフルの審査によって決まります。
申込みでは勤務先、勤続状況、収入、他社借入などを正確に申告しましょう。
アイフルは貸金業者であり、貸付対象者には定期的な収入が求められます。
そのため、本人に収入がない専業主婦・専業主夫が一般的なキャッシングローンへ申し込むことはできません。
配偶者に収入があっても、本人に定期的な収入がなければ通常のアイフルのキャッシングローンの対象とはなりません。
本人がパートなどを始めて定期的な収入を得ている場合は、申込条件を改めて確認しましょう。
アイフルは銀行ではなく貸金業者なので、個人向けキャッシングには貸金業法の総量規制が適用されます。
貸金業者からの個人の借入総額は、原則として年収の3分の1までです。
たとえば年収300万円の場合、貸金業者からの借入総額は原則100万円までが目安となります。
これは「アイフルだけで100万円」という意味ではありません。
他の貸金業者から借入れがある場合は、それらも含めて考える必要があります。
総量規制について、
「年収300万円なら100万円まで必ず借りられる」
と誤解しないようにしましょう。
総量規制は貸金業者が個人へ貸し付ける金額の上限に関するルールであり、審査通過を保証する制度ではありません。
年収の3分の1以内でも、実際に借りられる金額はアイフルの所定の審査によって決まります。
希望額は必要最小限に設定して申し込むことも検討しましょう。
アイフルでは、
・アイフルの利用限度額が50万円を超える場合
・アイフルと他の貸金業者からの借入総額が100万円を超える場合
などに、収入を証明する書類が必要です。
高い利用限度額を希望する場合や他社借入れがある場合は、源泉徴収票などを事前に準備しておくと手続きを進めやすくなります。
申込内容によって収入証明書類を求められる場合もあるため、アイフルから案内があった場合は提出しましょう。
アイフルでは、主に銀行口座への振込とATMから借入れできます。
| 借入方法 | 特徴 |
|---|---|
| 振込 | 指定した本人名義の銀行口座へ振込 |
| スマホATM | アプリを利用して対応ATMから取引 |
| カードATM | ローンカードを利用して提携ATMから借入れ |
口座残高を増やしたい場合は振込、現金が必要ならATMというように使い分けできます。
カードレスで契約する場合は、スマホアプリを活用すると便利です。
アイフルの公式スマホアプリでは、借入れや返済だけでなく、利用状況なども確認できます。
公式サイトでは、アプリによる取引は原則24時間365日対応と案内しています。
スマートフォンで借入残高や次回返済日を確認できるため、借り過ぎや返済忘れを防ぐためにも活用できます。
カードローンは借りるときの便利さだけでなく、返済管理のしやすさも重要です。
アイフルの返済期日は、大きく2つの方式があります。
| 返済方式 | 特徴 |
|---|---|
| 約定日制 | 毎月希望する一定の日を返済日に指定 |
| サイクル制 | 前回返済日の翌日から35日後が次回返済日 |
毎月同じ日に返済したいなら約定日制、35日周期で管理したいならサイクル制という違いがあります。
自分の給料日や家計管理方法に合わせて選びましょう。
約定日制では、毎月一定の日を返済日として指定します。
返済期間は約定日を含む21日間です。
たとえば毎月27日を約定日にした場合、原則として7日から27日までが返済期間となります。
返済期間より前に入金すると繰り上げ返済扱いとなり、約定日に向けて再度返済が必要になる場合があるため注意しましょう。
給料日の直後など、返済資金を確保しやすい日を設定すると管理しやすくなります。
サイクル制では、初回借入日の翌日から35日後が最初の返済期日です。
その後は前回返済日の翌日から35日後が次回返済日になります。
追加で借入れをしても返済期日は変更されません。
毎月同じ日が返済日になる方式ではないため、アプリや会員ページで次回返済日を確認しましょう。
アイフルの返済額は、借入直後残高と返済方式によって決まります。
約定日制の場合の主な返済額は次のとおりです。
| 借入直後残高 | 約定日制の返済額 |
|---|---|
| 10万円以下 | 4,000円 |
| 10万円超~20万円以下 | 8,000円 |
| 20万円超~30万円以下 | 11,000円 |
| 30万円超~40万円以下 | 11,000円 |
| 40万円超~50万円以下 | 13,000円 |
| 50万円超~60万円以下 | 16,000円 |
| 60万円超~70万円以下 | 18,000円 |
| 70万円超~80万円以下 | 21,000円 |
| 80万円超~90万円以下 | 23,000円 |
| 90万円超~100万円以下 | 26,000円 |
約定日制では10万円以下なら4,000円、20万円以下なら8,000円、50万円以下なら13,000円が毎回の返済額です。
35日ごとのサイクル制を選択した場合は、返済額が約定日制とは異なります。
| 借入直後残高 | サイクル制 | 約定日制 |
|---|---|---|
| 10万円以下 | 5,000円 | 4,000円 |
| 10万円超~20万円以下 | 9,000円 | 8,000円 |
| 20万円超~30万円以下 | 13,000円 | 11,000円 |
| 30万円超~40万円以下 | 13,000円 | 11,000円 |
| 40万円超~50万円以下 | 15,000円 | 13,000円 |
| 50万円超~60万円以下 | 18,000円 | 16,000円 |
| 60万円超~70万円以下 | 21,000円 | 18,000円 |
| 70万円超~80万円以下 | 24,000円 | 21,000円 |
| 80万円超~90万円以下 | 27,000円 | 23,000円 |
| 90万円超~100万円以下 | 30,000円 | 26,000円 |
同じ借入残高でも返済方式によって毎回の返済額が異なるため、「アイフルは月4,000円」と一律に考えないようにしましょう。
アイフルの返済方式は「借入後残高スライド元利定額リボルビング返済方式」です。
支払期日ごとの返済額は、借入直後残高に応じて決まります。
返済によって残高が減っただけでは返済額がすぐに下がらず、追加借入れをした際の借入直後残高などによって返済額が設定されます。
「残高が10万円になったから次回は必ず4,000円」と考えず、アプリや会員ページで実際の返済額を確認しましょう。
設定された返済額以上の金額を返済することもできます。
また、残高をまとめて一括返済することも可能です。
元金を早く減らせば利用期間を短縮できるため、結果として利息負担を抑えられる可能性があります。
ただし、生活費まで返済に回して再び借入れすることにならないよう、無理のない範囲で追加返済しましょう。
アイフルを検討している場合は、他の大手消費者金融と比較している人も多いでしょう。
比較するときは、
・上限金利
・無利息期間
・無利息期間の開始日
・審査・融資時間
・勤務先への電話確認
・郵送物
・カードレス取引
・毎回の返済額
などを確認しましょう。
「大手消費者金融ならどこでも同じ」ではなく、特に無利息期間の開始条件や返済額には違いがあります。
アイフルと銀行カードローンの大きな違いの一つが、貸金業法上の総量規制です。
| 比較項目 | アイフル | 銀行カードローン |
|---|---|---|
| 提供者 | 貸金業者 | 銀行 |
| 総量規制 | 対象 | 貸金業法上は対象外 |
| 初回無利息 | 最大30日間 | 商品によって異なる |
| 融資スピード | 最短9分 | 商品によって異なる |
| WEB完結 | 対応 | 商品によって異なる |
急ぎやWEB完結を重視するのか、金利を重視するのかによって比較するポイントが変わります。
銀行カードローンも審査があり、総量規制の対象外だから無制限に借りられるわけではありません。
申込み前には、自分の条件と商品内容が合っているか確認しましょう。
| チェック項目 | 確認ポイント |
|---|---|
| 金利 | 実質年率3.0%~18.0% |
| 契約限度額 | 800万円以内 |
| 収入 | 定期的な収入と返済能力が必要 |
| 審査・融資 | 最短9分・状況により時間がかかる |
| 無利息 | 初回契約日の翌日から最大30日間 |
| 勤務先への電話 | 原則実施しない |
| 郵送物 | WEB完結なら原則なし |
| 返済方式 | 約定日制・35日ごと |
| 総量規制 | 対象 |
特に「無利息は借入日の翌日ではなく契約日の翌日から」「最短9分は保証された時間ではない」「原則電話なし・原則郵送物なしにも例外がある」という3点は確認しておきましょう。
アイフルは最短9分融資、WEB完結、カードレス、最大30日間無利息など、急ぎで少額を借りたい場合に比較しやすいサービスがあります。
一方、借入れには利息が発生し、アイフルは総量規制の対象です。
申込み前に、
・本当に必要な金額はいくらか
・自分に適用される金利はいくらか
・無利息期間内にいくら返済できるか
・毎回の返済額はいくらか
・何ヶ月で完済するか
・利息を含めた総返済額はいくらになるか
を確認しましょう。
「800万円まで借りられる」ではなく、「自分はいくらなら無理なく完済できるか」を基準に借入額を決めることが重要です。
アイフルを検討していると、審査、即日融資、在籍確認、家族バレ、郵送物、30日間無利息、アルバイト、返済方法など、さまざまな疑問が出てきます。
カードローンプラスでは、アイフルの基本情報だけでなく、申込み前に気になりやすい条件を個別の記事でも詳しく解説しています。
このページの下にアイフルに関する記事を掲載していますので、自分が知りたい内容に近い記事から確認してみてください。
申込みを検討する場合は、アイフルの最新の商品内容や貸付条件を確認し、無理のない返済計画を立てたうえで利用しましょう。