カードローンプラス(+) -cardloanplus-

検索結果

「 フリーター 」の検索結果
  • 【2026年版】20代女性・フリーターでも安心して借りられるカードローンは?
    【2026年版】20代女性・フリーターでも安心して借りられるカードローンは?記事更新日:2026年9月12日「フリーターだからカードローンの審査に通らないかも」「20代で年収も低いけどお金を借りられる?」「アルバイト先にカードローン会社から電話されたら困る」20代の女性で、正社員ではなくアルバイトを中心に生活していると、カードローンを利用できるのか不安になりますよね。結論からいうと、フリーターでも、アルバイトなどによる安定した収入があれば申し込めるカードローンがあります。実際に大手消費者金融でも、パート・アルバイトを申込対象としています。つまり、・正社員ではない・アルバイトで生活している・20代で年収がまだ低い・実家暮らしをしている・一人暮らしで生活費に余裕がないといった理由だけで、カードローンへ申し込めないわけではありません。一方で、「フリーターなら誰でも借りられる」という意味ではありません。カードローンには審査があり、契約できるかどうかは申込者ごとに判断されます。この記事では、20代女性のフリーターがカードローンを検討するときに気になる、・アルバイト収入だけでも申し込める?・年収100万円程度でも大丈夫?・勤続期間が短くても申し込める?・アルバイト先への電話はある?・親や家族に知られる可能性は?・収入証明書がなくても申し込める?・いくらまで借りられる?・どんなカードローンを選べばいい?といった疑問を詳しく解説します。SMBCモビット公式サイト結論|20代女性のフリーターでもカードローンに申し込める20代女性でフリーターとして働いている場合でも、安定したアルバイト収入があれば申込対象となるカードローンがあります。重要なのは「正社員かフリーターか」だけではありません。各カードローン会社が定める年齢・収入などの申込条件を満たしている必要があります。たとえば大手消費者金融には、アルバイト・パートでも安定した収入があれば申込可能としている会社があります。そのため、フリーター=カードローンを利用できないではありません。ただし、申込条件を満たしていても審査結果によっては契約できない場合があります。そもそも「フリーター」はカードローンでどんな扱いになる?フリーターという言葉は働き方を表す一般的な呼び方です。カードローンの申込みでは、アルバイトパートなど、実際の雇用形態や勤務状況を申告することになります。たとえば、週5日コンビニでアルバイト週4日飲食店でアルバイトアパレルショップでアルバイトコールセンターでアルバイトなどで継続して給与を得ているなら、アルバイトによる収入があります。「フリーターだから無職として申し込む」のではなく、現在の勤務先や雇用形態、年収などを事実どおり申告しましょう。20代女性で年収が低くても申し込める?20代のフリーターの場合、「年収が100万円くらいしかない」「月収が8万円~10万円程度」という人もいるでしょう。年収が低いことだけを理由に、一律にカードローンへ申し込めなくなるわけではありません。大手消費者金融には「年収200万円以上」などの最低年収ではなく、安定した収入があることを申込条件としている会社があります。そのため、年収100万円年収120万円年収150万円などでも、年収だけを理由に申込対象外になるとは限りません。ただし、申し込めることと、審査に通ることは別です。実際の契約可否や利用限度額は審査によって決まります。週3日・週4日のアルバイトでも申し込める?「週5日のフルタイム勤務じゃないと無理?」と心配する人もいるかもしれません。カードローン会社によって申込条件は異なりますが、週5日以上でなければ申込み不可などと一律に決められているわけではありません。重要なのは各社の商品条件を満たしていることです。そのため、週3日・週4日のアルバイトでも、申込先の条件を満たしていれば申込みを検討できます。ただし、働き始めたばかり毎月の勤務日数が大きく変わる収入が月によって大きく異なるといった場合もあるでしょう。勤務状況や収入については、実際の内容を正確に申告してください。フリーターになったばかりでも申し込める?「アルバイトを始めてまだ1ヶ月」という20代女性もいるでしょう。勤続期間が短いからといって、一律に申込みできないわけではありません。カードローン会社が勤続年数について具体的な最低期間を設けていなければ、働き始めたばかりでも申込みできる場合があります。ただし、契約には審査があります。また、働き始めた直後だと、給与明細がまだ発行されていない給与明細が1ヶ月分しかないなど、収入を確認できる書類が限られる場合があります。必要書類について不安があるなら、申込先へ確認してから手続きを進めましょう。掛け持ちアルバイトをしているフリーターは?20代のフリーターでは、昼はカフェ夜は居酒屋のように複数のアルバイトを掛け持ちしているケースもあります。この場合も、勤務先や年収を事実どおり申告しましょう。「収入を多く見せたいから勤務先や年収を適当に入力する」のは避けてください。複数の勤務先がある場合の入力方法はカードローン会社によって異なる可能性があるため、申込画面の案内に従いましょう。実家暮らしの20代女性でもカードローンを利用できる?実家暮らしだからといって、カードローンへ申し込めないわけではありません。ただ、20代女性の場合、「親にカードローンを使っていることを知られたくない」という心配もあるでしょう。この場合に確認しておきたいのが、・自宅への郵送物・ローンカードの発行・契約書類の受取方法・電話連絡です。Webやアプリで契約手続きを進められ、契約時の郵送物を発生させずに利用できる商品もあります。家族と同居している場合は、金利だけでなく「郵送物なしで契約できるか」も確認して選ぶとよいでしょう。一人暮らしのフリーターでも借りられる?一人暮らしでも申込みできます。ただし、一人暮らしの場合は、家賃水道光熱費スマホ料金食費クレジットカードなどを自分の収入から支払っているケースが多いでしょう。月収10万円で実家暮らしの人と、月収10万円で家賃5万円を支払っている人では、毎月自由に使えるお金が異なります。カードローンを利用するときは「いくら借りられるか」だけでなく、「毎月いくらなら無理なく返せるか」を先に考えましょう。フリーターでもアルバイト先への在籍確認はある?カードローンの審査では、申告した勤務先で実際に働いていることを確認するため、在籍確認が行われます。これは正社員だけではありません。アルバイトやパートでも在籍確認の対象となります。ただし、在籍確認=必ずアルバイト先へ電話がかかるという意味ではありません。大手消費者金融には、原則として勤務先への電話による在籍確認を行わない会社もあります。電話以外の方法で勤務状況を確認できれば、アルバイト先へ電話がかからない場合があります。アルバイト先にカードローンの利用を知られない?「勤務先に電話されたら、借金がバレそう」と不安になる人もいるでしょう。カードローン会社によって対応は異なりますが、在籍確認で電話が必要になった場合でも、カードローン会社名ではなく担当者の個人名などで連絡する会社があります。また、原則として勤務先へ電話をしないカードローンもあります。アルバイト先への電話が気になるなら、申込前に公式サイトで在籍確認方法を確認しておきましょう。シフトが休みの日に申し込んでも大丈夫?アルバイトの場合、「今日は勤務先が休み」「自分のシフトが入っていない」という日に申し込むこともあるでしょう。シフトが休みだからカードローンに申し込めないわけではありません。ただし、審査状況によって勤務状況の確認が必要になる場合があります。電話による確認が必要になった場合でも、本人が勤務先にいなければ必ず確認できないというわけではありません。職場の人から、「今日は休みです」「本日は出勤していません」など、在籍していることが分かる回答を得られれば確認できる場合があります。親にカードローン会社から電話がかかる?成人している本人が自分でカードローンを申し込む場合、親を勤務先として申告するわけではありません。審査では申込者本人の情報をもとに手続きが進められます。ただし、契約後に返済が遅れ、本人への連絡が取れないなど通常とは異なる状況になれば、連絡方法についても事情が変わる可能性があります。家族に知られたくない場合こそ、返済期日を守り、登録した電話番号やメールを確認できる状態にしておきましょう。20代女性・フリーターはいくらまで借りられる?「フリーターなら10万円まで」など、雇用形態によって利用限度額が一律に決められているわけではありません。実際の利用限度額は審査によって決まります。ただし、消費者金融など貸金業者から個人が借りる場合は「総量規制」に注意が必要です。貸金業者からの借入残高は、原則として年収の3分の1までです。たとえば、年収総量規制上の上限90万円30万円120万円40万円150万円50万円180万円60万円200万円約66万円となります。ただし、これは「この金額まで借りられる」という意味ではありません。あくまで総量規制上の上限です。実際の利用限度額は審査によって決まります。年収120万円のフリーターなら40万円借りられる?必ず40万円借りられるわけではありません。年収120万円なら、120万円÷3=40万円なので、総量規制上は貸金業者からの借入残高が原則40万円までとなります。しかし、40万円は法律上の上限であって、「年収120万円なら40万円まで融資します」という意味ではありません。また、すでに別の消費者金融から20万円借りているなら、その借入れも総量規制に関係します。20代女性のフリーターは収入証明書が必要?カードローンへ申し込むとき、必ず収入証明書が必要になるとは限りません。消費者金融など貸金業者では、1社から50万円を超えて借りる場合または、他の貸金業者からの借入れと新たな契約額の合計が100万円を超える場合などには、貸金業法に基づき収入証明書類が必要になります。また、この条件に該当しなくても、カードローン会社の審査によって提出を求められる場合があります。そのため、「10万円希望なら絶対に給与明細はいらない」とは考えないほうがよいでしょう。給与明細が1ヶ月分しかない場合は?アルバイトを始めたばかりなら、「給与明細がまだ1ヶ月分しかない」というケースがあります。収入証明書として認められる書類や必要な期間はカードローン会社によって異なります。源泉徴収票や所得証明書など、給与明細以外の書類を利用できる会社もあります。働き始めたばかりで必要書類を用意できない場合は、自己判断で書類を作ったりせず、申込先へ確認しましょう。20代女性・フリーターがカードローンを選ぶ5つのポイントフリーターだからといって、「とにかく審査に通りそうな会社」だけで選ぶのはおすすめできません。20代女性のフリーターなら、次のポイントを確認しましょう。①アルバイトでも申込対象かまず公式サイトの申込条件を確認します。②勤務先への電話連絡はどうなるかアルバイト先への電話が気になる場合は重要です。③自宅への郵送物を避けられるか実家暮らしなら特に確認しておきましょう。④少額から借りられるか必要以上に借りないことも大切です。⑤無利息サービスがあるか初めて利用する場合、一定の条件で無利息期間が適用されるカードローンもあります。フリーターの場合は「借りやすそう」ではなく、自分が申込条件を満たしているか、契約後に無理なく返済できるかで選びましょう。20代女性・フリーターが検討できるカードローンここからは、アルバイトによる収入がある20代女性が申込みを検討できる大手消費者金融を紹介します。レイク|パート・アルバイトも安定収入があれば申込可能レイクでは、満20歳以上70歳以下で安定した収入がある人を申込対象としており、パート・アルバイトで収入がある人も申込みできます。そのため、「正社員じゃないからレイクには申し込めない」ということではありません。また、Webで手続きを進めることができ、契約方法によっては自宅への契約書類の郵送を避けられます。実家暮らしで郵送物が気になる20代女性にも確認しておきたいポイントです。ただし、申込み後には審査があります。パート・アルバイトであれば必ず契約できるわけではありません。レイク公式サイトプロミス|18歳以上でアルバイトによる安定収入がある人も対象プロミスは、年齢18~74歳で本人に安定した収入がある人を申込対象としています。アルバイト・パートなどによる安定した収入があれば、学生や主婦も申込可能です。ただし、高校生や収入が年金のみの人は対象外です。また、原則として勤務先への電話による在籍確認を行わないと案内しています。審査状況によって電話が必要になった場合も、本人の承諾を得ずに勤務先へ電話することはないとしています。アルバイト先への電話が気になる20代女性にとって確認しておきたい特徴です。プロミス公式サイトフリーターなら消費者金融のほうが審査に通りやすい?「銀行カードローンより消費者金融のほうがフリーターは審査に通りやすい」といった情報を見かけることがあります。しかし、消費者金融ならフリーターの審査が甘いと一律に判断することはできません。各社が独自の基準で審査を行っており、具体的な審査基準は公開されていません。消費者金融を検討するメリットは、「フリーターだから審査が甘い」ことではなく、アルバイト・パートを明確に申込対象としている商品があることです。自分が公式の申込条件を満たしている商品から検討しましょう。「女性向けカードローン」なら審査が優しくなる?女性専用ダイヤルや女性向けサービスを用意しているカードローンもあります。ただし、女性だから審査に通りやすい女性専用なら審査が甘いという意味ではありません。女性向けサービスは相談のしやすさなどに特徴があるもので、女性だから審査基準が緩くなると考えないようにしましょう。20代女性がカードローンを選ぶ場合も、通常の商品条件や返済方法を確認することが重要です。フリーターだから年収を多めに入力するのはNG年収が低いと審査が不安になり、本当は年収120万円なのに180万円と入力するといったことを考える人もいるかもしれません。しかし、申込情報は正確に入力してください。年収だけでなく、勤務先勤続期間雇用形態他社借入額なども事実どおり申告する必要があります。フリーターで年収が低くても、実際の収入額をそのまま入力しましょう。審査が不安でも短期間に何社も申し込まない「1社だけだと落ちそうだから、とりあえず5社に申し込もう」と考えるのは避けましょう。カードローンへ申し込むと、信用情報機関に申込みに関する情報が登録されます。審査が不安だからといって、短期間に必要以上の会社へ申し込む必要はありません。まずは、自分が申込条件を満たしているか必要な借入額はいくらか毎月返済できるかを整理したうえで申込先を検討しましょう。20代女性なら「3万円だけ」「5万円だけ」という使い方も考えるカードローンは、利用限度額いっぱいまで借りる必要はありません。たとえば利用限度額が10万円でも、美容院代として3万円だけ給料日前の生活費として2万円だけ急な医療費として5万円だけなど、必要な金額だけ借りることができます。特にフリーターの場合、月によってシフトや収入が変動することもあります。「いくらまで借りられるか」ではなく、「今回いくら必要なのか」で借入額を決めましょう。推し活・旅行・美容代のために借りてもいい?カードローンの資金使途は原則自由の商品が多く、事業性資金など一部の用途を除き、さまざまな目的に利用できます。ただし、推し活旅行美容ブランド品など、緊急性の低い支出を借入れで賄う場合は特に慎重に考えましょう。カードローンには利息が発生します。「今すぐ欲しい」という理由だけで借りるのではなく、次の給料から返済しても生活に支障が出ないかを確認してください。無職になった直後なら「フリーター」として申し込める?申し込む時点でアルバイトをしていないなら、過去にアルバイトをしていたことを理由にフリーターとして申告することはできません。現在の勤務状況を正確に申告してください。大手消費者金融では、本人に安定した収入があることを申込条件としている会社があります。「先月までアルバイトをしていたから大丈夫」とは考えず、現在の申込条件を満たしているか確認しましょう。20代女性・フリーターのカードローンに関するFAQ20歳のフリーターでもカードローンを利用できますか?20歳でアルバイトなどによる安定した収入があり、各社の申込条件を満たしていれば申込みできるカードローンがあります。ただし、契約には審査があります。アルバイト月収8万円でも申し込めますか?月収8万円という理由だけで一律に申込不可になるとは限りません。安定したアルバイト収入がある人を申込対象としているカードローンがあります。フリーターは正社員より審査に落ちやすいですか?各社の具体的な審査基準は公開されていないため、雇用形態だけで審査結果を判断することはできません。アルバイトを申込対象としているカードローンでも審査は行われます。実家暮らしでもカードローンを利用できますか?実家暮らしという理由だけで申込みできなくなるわけではありません。家族に知られることが心配なら、契約時の郵送物やカード発行の有無などを確認しておきましょう。アルバイト先に電話がかかってきますか?カードローンでは在籍確認が行われますが、電話を使うかどうかは会社によって異なります。原則として勤務先への電話を行わないと案内している大手消費者金融もあります。親の収入を自分の年収に含めていいですか?自分の年収として申告する項目には、申込者本人の収入を正確に入力してください。親の給与を自分のアルバイト年収として加算してはいけません。フリーターでも10万円借りられますか?10万円を借りられるかどうかは審査によって決まります。アルバイトによる安定した収入があれば申込みできる会社はありますが、「フリーターなら10万円まで借りられる」という共通基準はありません。フリーターでも50万円借りられますか?実際の利用限度額は審査によって決まります。また、貸金業者からの借入れは総量規制の対象となるため、年収や他社借入残高によっては50万円の借入れができません。収入証明書がなくても申し込めますか?申込みそのものに収入証明書が必須とは限りません。ただし、契約額や他社借入額など一定の条件に該当する場合や、カードローン会社が審査上必要と判断した場合は提出を求められます。フリーターにおすすめなのは銀行と消費者金融のどちらですか?一律にどちらがよいとはいえません。ただ、初めて利用するなら、アルバイトを申込対象としていることを公式に明記しているか、勤務先への電話、郵送物、返済方法などを比較すると選びやすくなります。まとめ|20代女性のフリーターでも安定したアルバイト収入があれば申込みできる20代女性のフリーターでも、アルバイトなどによる安定した収入があれば申し込めるカードローンがあります。そのため、「正社員ではないから借りられない」「20代だから審査に通らない」「年収が低いから申込みすらできない」と最初から諦める必要はありません。大手消費者金融にも、パート・アルバイトを申込対象としているカードローンがあります。ただし、申込条件を満たしていることと、審査に通ることは別です。フリーターなら必ず借りられるわけではありません。また、消費者金融など貸金業者からの借入れには総量規制があり、借入残高は原則として年収の3分の1までです。年収120万円なら原則40万円が総量規制上の上限ですが、40万円まで借りられることを保証するものではありません。20代のフリーターがカードローンを選ぶなら、・アルバイトでも申込対象か・自宅への郵送物はどうなるか・勤務先への電話確認はどうなるか・スマホで手続きできるか・無理なく返済できる金額かを確認しましょう。特に実家暮らしなら郵送物、一人暮らしなら毎月の返済負担、アルバイト先への電話が気になるなら在籍確認方法を確認しておくことが大切です。「フリーターでも借りられる会社」を探すだけでなく、「自分の収入で無理なく返済できるカードローン」を選び、必要な金額だけ利用しましょう。
    Read More
  • 20歳フリーターでもアコムは借り入れできる?少額融資が有利?
    20歳フリーターでもアコムは借り入れできる?少額融資が有利?記事更新日:2026年6月28日本記事では、20歳のフリーターもアコムでお金を借りられるか解説をします。フリーターとして働いている方の多くはボーナスが無く、急な出費や大きな出費が立て続けにあると、家計に大きな影響を及ぼし、生活がかなりきつくなってしまいます。そのため、カードローンを作成しておいて万が一の為に備えたい、または既に急な出費が続いて今すぐにでも借りたいという方がいるのではないでしょうか?フリーターでもアコムでお金を借りられるのか疑問に思っている方は、ぜひ参考にしてください。著者からのアドバイスフリーターでも十分に借入れできる可能性があります。収入と支出のバランスが取れていて、返済能力があることがポイントです。\アコムの申込みはコチラ/まずは、申込み条件をクリアしていること!結論から言うと、20歳のフリーターでもアコムでお金を借りることは可能です。アコムの申込み条件を確認してみましょう。<アコムの申込み対象者>20歳以上の安定した収入と返済能力を有する方で、アコムの審査基準を満たす方20歳のフリーターでも何の問題もなく、申込み対象者に該当します。また、安定した収入はアルバイトやパートも含みますので、正社員でなくても申込みが出来ます。アコムの審査に通る人申込み条件に該当し、毎月安定した収入があればフリーターもアコムで借りられる可能性は高いですが、それでも審査は誰もが不安です。一般的に審査に通りやすい人はどんな人なのかをまとめてみました。・毎月安定した収入がある・年収が200万円以上ある・勤続年数が1年以上・他社借入件数が2件以下・他社借入額が年収の2分の1以下・他社借入を延滞したことがなく、返済をきちんと続けている上記に該当すれば、必ずしも審査に通るわけではありませんし、年収が200万円以下や勤続年数が1年未満だから審査に通らないわけではありません。ひとつの目安となりますので、明らかに申込み条件に該当しない場合以外は、まずは申込みを行ってみましょう。アコムに再申込みして審査に通るには?アコムの審査に通りやすい人について解説しましたが、残念ながら審査に落ちてしまうこともあります。アコムの審査通過率は、決算書類からみることができます。2022年4月から2023年3月までの1年間の新規申込数は約775,000件です。そのうち審査を通過したのは309,000件ですので、約4割の方が審査に通り、半数以上が審査に落ちています。審査に落ちてしまった方は、他の消費者金融カードローンに申込みをしてみることをおすすめしますが、一度審査に落ちたけどどうしてもアコムで借りたい場合は、以下を満たすようにしましょう。・前回の申込から6ヶ月以上経過・前回の申込み時より年収が増加した・前回の申込み時より勤続年数が経過した・他社借入額が減った要は、前回落ちたときよりも状況が良くなっている必要があります。年収の増加や他社借入額の減少など、返済能力が上がっていることがとても重要です。20代の若年層にも積極的に融資しているのがアコム申込み条件をクリアしていても、当然借り入れ出来るかどうかは審査の上決定されます。アコムの審査基準は公開されていませんので、これだけの収入があれば審査に通るという明確な基準を示すことは出来ません。しかし、アルバイト、パートでも申込みが出来るということは、それほど月収が高くなくても、毎月安定して収入が入るのであれば借入れが出来る可能性は高いです。特に、アコムは20代の若年層にも積極的に融資をしていることが決算書からもわかります。アコムは、最初に選ばれるカードローンだからという理由もありますが、これから申込みをする20歳のフリーターの方には嬉しい情報ですね。実際に、アコムと同じく人気のカードローンのプロミスと、成約率について比較してみましょう。<アコムとプロミスの成約率の比較>業者名申込者数成約率アコム53,870人42.3%(*1)SMBCコンシューマーファイナンス(プロミス)51,977人37.6%(*2)*1.アコム「マンスリーレポート」より*2.SMBCコンシューマーファイナンス「2022年3月期月次データ」より両社とも月単位では同程度の申込み者数です。アコムは成約率が42.3%、一方のプロミスは37.6%と、4%以上の差があることがわかります。そもそもアコムでも10人申し込みをしたら6人が審査に落ちてしまうので、半数以上が審査に落ちることになります。その中で少しでも成約率が高ければ安心ではないでしょうか。アコムの審査時間当日中に借りたい場合は、申込み時間に注意しましょう。アコムの審査時間は最短20分となりますが、24時間審査を行っているわけではありません。21時前に契約まで済ませるには、余裕を持って20時までには申込みを完了しておきたいところです。9時~21時までは審査回答を行っていますが、21時以降に申込みがあった場合の審査回答は、翌日9時以降となります。申込み自体は、ネット申込は24時間受付なので、21時を過ぎてしまった場合でも出来るだけ翌日に早く審査回答を受け取る為に夜のうちに申し込みをしておきましょう。9時以降に審査結果が通知されます。申込み曜日審査回答の時間平日9時~21時土日祝日9時~21時申込み時間毎に、審査回答がされる時間帯を仕分けしてみました。申込み、審査結果回答の参考にしてみましょう。①0時~9時の申込 → 当日の9時以降に審査結果の回答②9時~21時の申込 → 即時審査結果の回答③21時~翌日9時の申込 → 9時以降に審査結果の回答フリーターがアコムで借りる際によくあるFAQフリーターはアコムの審査に不利?正社員に比べれば雇用の安定性の面で劣ると考えられますが、極端に不利となるとは考えにくいです。アルバイトやパートでも借入れできる可能性は十分にあります。フリーターの年齢は審査に関係ある?申込み対象年齢(20歳以上)であれば、年齢は審査において大きな影響はないと考えられます。ただし、勤務歴が長ければ長いほど返済能力が安定していると判断され有利になるでしょう。アコムの審査時間は?最短20分です。※申込時間や審査により希望に添えない場合あり。アコムの申込み手順アコムの申込み手順は以下の通りです。①アコムの公式サイトからWEB申込み↓②審査の実施↓③審査回答後、本人確認書類等の必要書類をアップロード↓④契約手続き完了後、振込融資↓⑤ローンカードを自宅への郵送または無人契約機で受け取る【まとめ】アコムはフリーターでも借りれる?いかがでしょうか?フリーターでも、20歳以上で安定した収入があれば申込み基準を満たし借入れ出来ることがわかりました。パート、アルバイトでもアコムは申込みができるので、フリーターでも借りることができます。全ての方が審査に通ることはありませんが、初めてのカードローンとしてもアコムはとてもおすすめなのでぜひ検討してみましょう。ただし、利用は本当に必要なときだけにする、身の丈にあった使い方をするなど、計画的な利用を心掛けましょう。使い方を誤ると、後々の返済が大変なことになってしまう可能性もあります。上手に利用していくことが大切です。\アコムの申込みはコチラ/
    Read More
  • 【体験談あり】フリーターがアイフルでお金を借りる方法と注意点
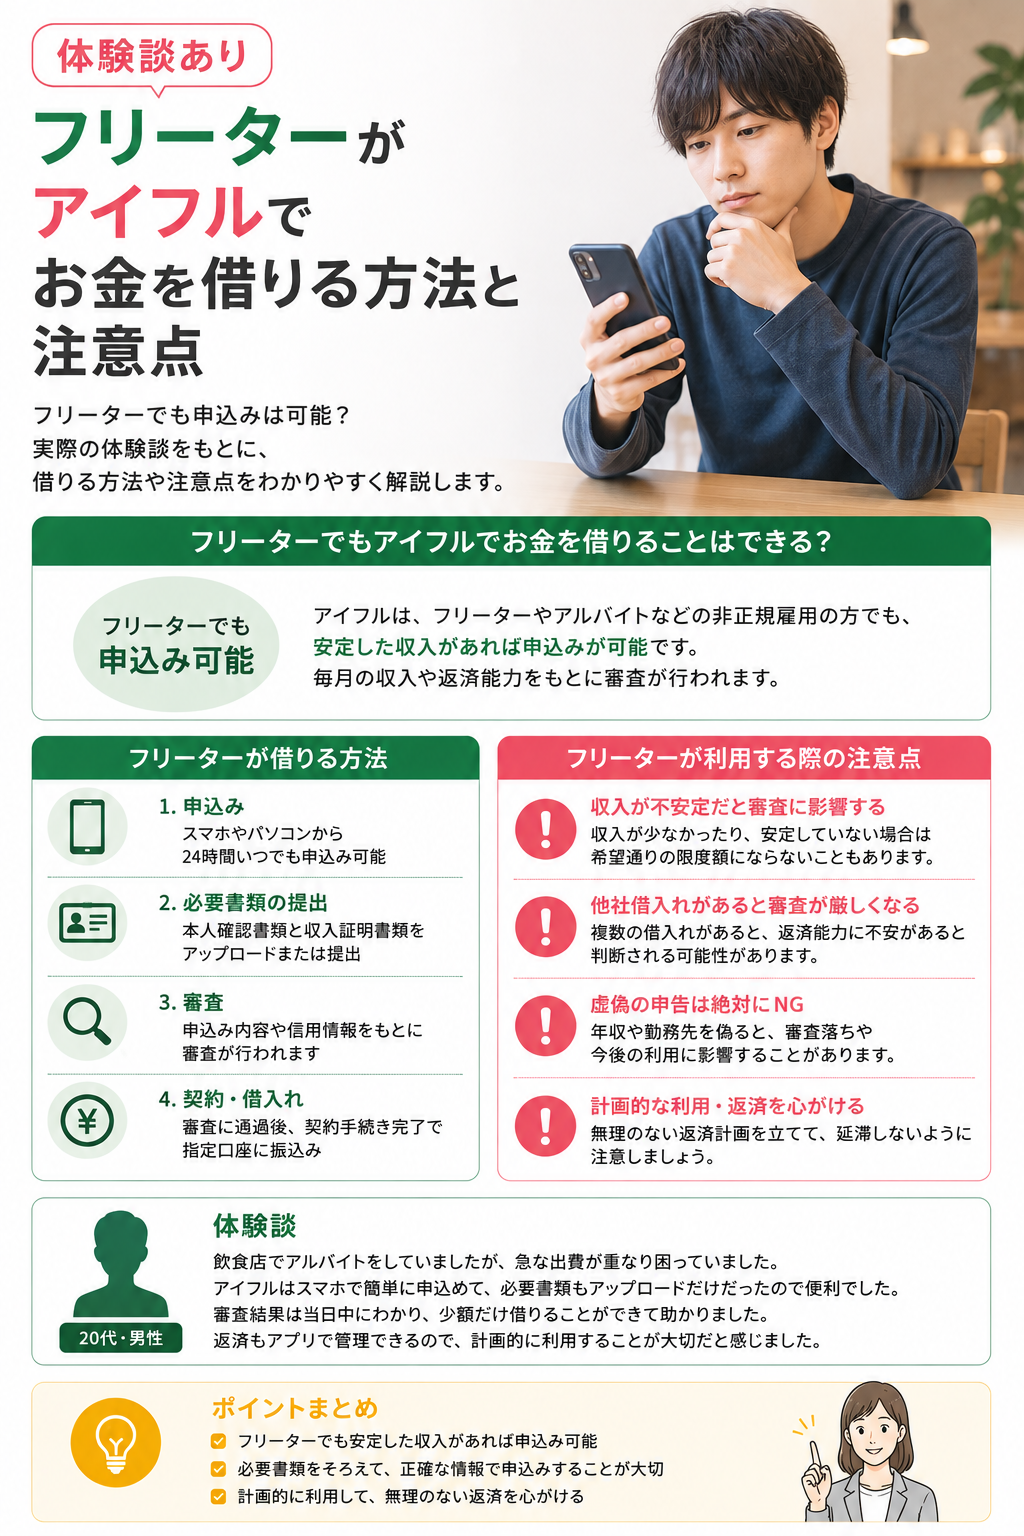
    【体験談あり】フリーターがアイフルでお金を借りる方法と注意点記事更新日:2026年8月17日フリーターとして働いていると、「急にお金が必要になったけど、正社員じゃないから借入は無理だろう…」と不安に思う方も少なくありません。特に家賃や光熱費、友人の結婚式や冠婚葬祭など、突発的な出費は待ってくれません。そんな時に頼りになるのが、消費者金融の大手である アイフル です。アイフルは、正社員でなくても毎月安定した収入があればフリーターでも借入可能です。実際にアルバイトやパート勤務の人の利用者が数多く存在し、日々の生活を支えています。本記事では、「フリーターがアイフルで借入するときに知っておきたいこと」を徹底的に解説します。審査のポイントや申込の流れ、体験談、返済シミュレーションまで、あなたの不安を解消できるようまとめました。アイフル実質年利3.0%~18.0%契約限度額800万円以内オススメポイント初回の方は契約日翌日から最大30日間の無利息期間あり!・フリーター、アルバイト、パートも借入れOK!・初回の方は契約日翌日から最大30日間の無利息期間あり!・最短14分で借りれる!*ただし、申込み状況によっては希望に添わない場合もありアイフル公式サイトフリーターがアイフルを検討する理由フリーターという働き方は、正社員に比べると収入や勤務環境が不安定になりがちです。シフト制で月ごとの収入が変動したり、突然の人員調整で勤務時間が減ったりするケースも少なくありません。そうした状況下で急な出費が発生すると、「今すぐお金が必要なのに手元にない」という事態に陥ってしまいます。例えば、・毎月の家賃の支払いが迫っている・光熱費や携帯料金の支払いが遅れると止められてしまう・急な病気やケガで医療費が必要になった・友人や親族の結婚式が重なり、ご祝儀や交通費が必要になったといった現実的な場面は、多くのフリーターにとって身近な悩みです。そんな時に「即日融資」に強いアイフルは非常に頼りになります。銀行カードローンは審査に数日かかることが多いですが、アイフルなら最短14分で審査完了、即日(※)で振込可能です。これは時間の余裕がないフリーターにとって大きなメリットです。※申込みの時間帯によっては、翌営業日の審査となる場合ありさらにアイフルは、利用者の属性が「正社員」かどうかを問わず、安定収入があれば申込可能です。つまり「週に数回アルバイトで働いていて、毎月収入がある」という状況であれば、フリーターでも堂々と申込できます。また、初めて利用する方向けに「30日間無利息サービス」がある点も見逃せません。急な出費で借入したものの、翌月の給料で返せそうな場合は、利息ゼロで借入できるため、金銭的な負担が軽減されます。なぜフリーターにアイフルが選ばれるのか、その理由を整理すると次のようになります。・即日融資が可能でスピーディー・正社員でなくても安定収入があれば申込できる(アルバイト、パートでもOK)・初回利用なら30日間利息ゼロで使える・在籍確認が柔軟で、勤務先にカードローンと知られにくい・少額(5万円、10万円)から借入可能で使いやすいこうした特長は、収入の少なさや勤務形態から「借入は難しいかも」と不安を抱えるフリーターにとって、大きな安心材料となっています。アイフルの基本スペックと申込み条件フリーターの方が安心して利用するためには、まずアイフルの基本的なスペックと借入条件を把握しておくことが大切です。ここを理解しておけば、申込前の不安もぐっと少なくなります。■アイフルの基本スペック金利(実質年率):年3.0%~18.0%初めての借入や少額融資では18.0%が適用されるケースが多いですが、利用実績や借入額が増えるにつれて金利が下がる可能性もあります。借入限度額:最大800万円ただし、フリーターが利用できる金額は収入や勤続年数によって変動し、多くの場合10万円~50万円程度が現実的な上限となります。審査時間:最短14分申込から審査結果の通知まで最短で18分。スピード感は業界トップクラスで、急ぎの人に非常に適しています。※ただし、申込みの時間帯によっては翌営業日の審査となる場合もあります。融資スピード:最短即日平日だけでなく土日祝日でも借入れ可能です。コンビニATMや振込で受け取れるため、フリーターの生活スタイルにも合っています。※ただし、申込みの時間帯によっては翌営業日の審査となる場合もあります。申込可能年齢:満20歳以上69歳以下まで幅広い年齢層が利用でき、学生アルバイトやシニア世代のパート勤務者でも対象になります。■アイフルの申込み条件アイフルの公式条件は非常にシンプルです。・満20歳以上69歳以下であること・安定した収入があることこの「安定した収入」には正社員かどうかは関係ありません。アルバイトやパートでも、継続して収入を得ていれば立派に該当します。つまり、フリーターでも条件を満たしていれば問題なく申込可能です。また、融資の際には収入証明書の提出が必要になる場合があります。・借入希望額が50万円を超える・他社との借入を含めて100万円を超えるといった場合に必須となるので、フリーターの方が少額を借りる場合は身分証明書だけで済むケースが多いです。■初めて利用する人への特典アイフルでは、初めての契約者を対象に 「30日間無利息サービス」 を実施しています。これは契約日の翌日から30日間、利息が一切かからない制度です。例えば、フリーターが給料日前に「5万円をどうしても借りたい」という場合でも、翌月の給料で返済すれば利息ゼロで済みます。これは急場をしのぐには非常にありがたい制度であり、初めて利用する人にとって大きな安心材料です。フリーターにとっての現実的な利用限度額フリーターの場合、最初から大きな金額を借りるのは難しいですが、少額であれば十分に審査が通る可能性があります。・初回借入は5万円~10万円程度が一般的・勤務年数が長い、収入が安定している場合は20万円以上の枠がつくケースもあり大切なのは「返済できる範囲で必要な分だけ借りる」こと。アイフルの条件はフリーターでも十分に現実的で、必要な時に頼れる存在といえるでしょう。フリーターの審査は厳しい?通過のポイントフリーターとして働いている人が最も気になるのは、「本当に審査に通るのか」という点でしょう。正社員と比べると収入の安定性や勤務先の規模で不安を感じる人も多いですが、実際のところ アイフルはフリーターでも十分に審査通過が可能 です。ここでは、審査の特徴と通過率を高めるポイントを解説します。フリーターが不安に思う審査のハードル一般的に、カードローン審査で見られるのは以下の項目です。①本人属性:年齢、居住形態、家族構成②収入状況:月収、年収、収入の安定度③勤務先情報:勤務先の規模、勤続年数④信用情報:クレジットカードや携帯料金の支払い履歴、他社借入状況正社員は勤務先や収入の安定性から有利に見えますが、アイフルの場合は「安定した収入があるか」が重視されるため、アルバイトやパート収入でも問題ありません。フリーターでも審査通過できる理由アイフルがフリーターでも審査に通るのは、返済原資がきちんと確保されているからです。「雇用形態」よりも「継続的に収入があるか」「返済可能な範囲での借入か」が重視されます。例えば、月に10万円以上のアルバイト収入があれば、少額融資(5~20万円程度)なら審査に通る可能性は高いです。審査に通過するためのポイントフリーターがアイフルの審査を受ける際に意識すべき点は以下の通りです。①勤務先での勤続期間を長めに確保勤続年数が長いほど「安定して働いている」と見られ、信用度が高まります。短期間でアルバイトを転々としていると不利になりやすいため、少なくとも3か月以上は同じ勤務先で働いてから申込するのがおすすめです。②借入希望額は少額からスタート初めての利用で「50万円借りたい」と申込むと審査で不利になります。フリーターの場合は、まずは 5万円~10万円程度の少額で申込む のが鉄則です。少額なら返済負担も軽く、審査側からも「現実的な返済能力がある」と判断されやすくなります。③他社借入をできるだけ減らしておく既に複数の消費者金融やクレジットカードのキャッシングを利用していると「多重債務」と判断され、審査落ちのリスクが上がります。申込前に可能であれば他社の借入を整理しておきましょう。④スマホ料金やクレジットカードの延滞を避ける信用情報には、スマホの分割払い・クレジットカードの支払い履歴も記録されています。たとえ数千円の延滞でも、審査に影響することがあるため要注意です。⑤必要書類をきちんと用意する本人確認書類(運転免許証、マイナンバーカードなど)に加え、必要に応じて収入証明書(給与明細や源泉徴収票)を準備しておくと、審査がスムーズに進みます。フリーターでも審査に通る可能性が高いケース・アルバイト収入が毎月10万円以上ある・同じ勤務先で半年以上勤務している・借入希望額が10万円以下・他社借入がない、または少額のみ・支払いの延滞履歴がないこれらの条件を満たす場合、フリーターでも十分にアイフルの審査を突破できるでしょう。「正社員でないから不利」と考える必要はありません。むしろ、フリーターは少額で現実的な借入を希望するケースが多く、アイフルの審査基準と相性が良いとも言えます。大切なのは「返済能力を超えない額で申し込む」ことです。アイフル申込~借入までの流れフリーターが実際にアイフルで借入をする際、どのような流れで進むのかをイメージできると安心です。ここでは公式の申込手順に加え、実際のフリーターが利用したケースを体験談風に紹介します。■アイフル申込~借入までの流れ(基本ステップ)①申込:公式サイトやアプリから必要事項を入力します。名前、住所、勤務先、収入などを記入し、免許証などの本人確認書類をアップロードします。↓②審査:入力内容をもとにスコアリングが行われ、最短14分で審査結果がわかります。フリーターの場合でも、勤務先や収入を正しく申告していれば通過する可能性は高いです。↓③在籍確認:書類提出による勤務先の在籍確認です。アイフルは、原則職場への電話連絡による在籍確認が行われないため、安心して申込みができます。↓④本審査・契約手続き:最後に本審査に移ります。契約内容を確認し、同意すれば契約完了です。アプリを使えば、カードレスで契約することも可能です。↓⑤融資(振込またはATM):審査に通過すると、希望に応じて銀行振込やコンビニATMから即日融資を受けられます。フリーターでも給料日前に急ぎでお金が必要なときに助かります。フリーターの体験談(居酒屋アルバイト・Aさんの場合)Aさん(24歳・居酒屋アルバイト)月収:約12万円借入希望額:5万円Aさんは、突然の引っ越し費用で5万円が必要になりました。しかし給料日までまだ2週間あり、手元資金はほとんど残っていませんでした。銀行のカードローンでは時間がかかるため、即日対応可能なアイフルに申込を決意。申込当日中に無事融資を受けることができたようです。翌月の給料で全額返済。さらに30日間無利息サービスを利用したため、利息はゼロ円でした。「正社員じゃない自分でも借入できたことに驚いた」と感想を残しています。このように、アイフルならフリーターでもスムーズに申込から借入まで進められます。特に以下の点が安心材料です。・スマホ完結で申込可能・審査は最短14分・在籍確認は書類提出でOK・即日で口座に振込が可能・初回利用なら30日間利息ゼロフリーターでも、「必要なときに必要な金額を借りられる」仕組みが整っているのがアイフルの強みです。フリーターの借入に役立つ具体例フリーターにとってアイフルの借入は、単なる「お金を工面する手段」ではありません。計画的に利用することで、生活の安心を守ったり、急な出費に柔軟に対応したりすることができます。ここでは、フリーターが実際に借入を活用しやすい具体的なシーンを紹介します。①家賃や生活費の支払いフリーターの収入はシフトによって増減があるため、「今月は勤務時間が減って収入が足りない」という状況が珍しくありません。家賃や光熱費は滞納すると信用情報に傷がついたり、生活に直結する問題が起こったりします。例えば家賃5万円をどうしても払えないときに、アイフルで一時的に借りて、翌月の給料で返済すれば滞納リスクを防ぐことができます。②冠婚葬祭などの急な出費友人や親族の結婚式、ご祝儀、遠方の葬儀の交通費など、急にまとまったお金が必要になる場面は少なくありません。フリーターにとっては数万円の出費でも大きな負担となります。「ご祝儀3万円+交通費2万円」で5万円必要になった場合でも、アイフルなら即日で借入可能。返済を翌月以降に回せるので、礼儀を欠かさずに済みます。③医療費やケガの治療費フリーターは社会保険に加入していないケースもあり、医療費の自己負担が重くのしかかる場合があります。急な歯科治療やケガによる治療費で数万円が必要になることも。「給料日前で財布に余裕がない」というときにアイフルを利用すれば、健康を守るための支出を先延ばしにせずに済みます。④引っ越しや転職の準備費用フリーターは転職や勤務先の変更が比較的多い働き方です。その際には敷金・礼金、引っ越し代、生活用品の購入などで10万円単位の資金が必要になることがあります。アイフルで一時的に借入しておけば、新しい生活をスムーズに始められ、転職後の収入で返済していけます。⑤趣味・推し活・スキルアップフリーターでも「好きなことにはお金を使いたい」というニーズがあります。推し活のライブや舞台のチケット、遠征費、資格取得の講座費用などがその代表例です。もちろん浪費には注意が必要ですが、「自己投資」や「大切な趣味」に必要な費用を一時的に借入するのも選択肢のひとつです。計画的に返済すれば大きな問題にはなりません。在籍確認はどうなる?アルバイト勤務先への影響フリーターがアイフルに申し込む際に最も気になるのが「在籍確認」です。「アルバイト先に金融会社から電話がかかってきて、借入していることがバレるのでは?」と不安を抱える方は多いでしょう。結論から言えば、アイフルは職場への電話連絡による在籍確認を原則実施しないため、職場バレを心配する必要はありません。実際、ほとんどの方が電話連絡による在籍確認なしで借りることができています。もし、審査の過程で電話連絡による勤務先の在籍確認があったとしても、アイフルの担当者は 個人名で電話 をかけてくれるので、アイフルだとバレることはありません。安心して申し込みを行いましょう。返済シミュレーション|フリーターの収入でも無理なく返せる金額は?フリーターがアイフルで借入する際にもっとも重要なのは、「無理なく返済できるかどうか」です。借入自体は可能でも、返済に追われて生活が苦しくなってしまっては本末転倒です。ここでは、具体的な返済シミュレーションを通じて、フリーターでも安心して返済できる金額を確認していきましょう。フリーターの平均収入を前提に考えるフリーターの平均月収は、働き方によって大きく異なります。週3~4日勤務:月収8~10万円程度フルタイム勤務:月収12~15万円程度生活費や家賃を差し引くと、自由に使えるお金は数万円程度になります。その中から返済に充てる必要があるため、借入金額と返済期間のバランス が非常に大切です。シミュレーション①:5万円を6か月で返済する場合借入額:5万円金利:年18.0%(初回はこの上限金利が適用されるケースが多い)返済期間:6か月→ 毎月の返済額:約8,700円→ 総返済額:約52,200円月収12万円のフリーターであれば、毎月1万円弱の返済は十分に可能。生活費を大きく圧迫することなく完済できます。シミュレーション②:10万円を12か月で返済する場合借入額:10万円金利:年18.0%返済期間:12か月→ 毎月の返済額:約9,200円→ 総返済額:約110,000円こちらも月収12万円のフリーターなら現実的です。返済期間を1年に伸ばすことで、毎月の負担を抑えられます。シミュレーション③:20万円を24か月で返済する場合借入額:20万円金利:年18.0%返済期間:24か月→ 毎月の返済額:約10,000円→ 総返済額:約240,000円月収10万円前後のフリーターにとってはやや重い返済額です。返済は可能ですが、支出の管理が必須となります。フリーターが返済で気をつけるべきこと少額借入を徹底する最初は5万~10万円程度に抑えるのが安全。返済日を給料日に近づける給料日直後に返済すれば滞納リスクを減らせます。30日間無利息サービスを活用初回利用時は利息ゼロで返済できるため、給料で一括返済できる場合は非常にお得です。繰り上げ返済を活用余裕がある月には追加で返済することで利息を大幅に減らせます。まとめ:フリーターでも返済は十分可能①5万円程度なら月1万円以下の返済で済む②10万円借入でも月1万円前後の返済で収まる③収入に応じて返済期間を調整すれば無理なく完済可能アイフルは少額から借入できるため、フリーターにとっても返済計画が立てやすいカードローンです。ポイントは「必要な分だけ借りる」「返済シミュレーションをしてから申込む」こと。この2点を守れば、生活を圧迫せずに上手に利用できます。他社と比較した場合のアイフルのメリット・デメリットフリーターがカードローンを検討する際、アイフル以外にも選択肢は存在します。プロミスやアコム、レイクといった大手消費者金融や、銀行カードローンなどです。では、アイフルを他社と比較したときのメリットとデメリットは何でしょうか。■アイフルのメリット①即日融資に強いアイフルは最短25分で審査が完了し、その日のうちに融資を受けられる点が大きな魅力です。プロミスやアコムも即日融資に対応していますが、アイフルは特に「Web完結のスピード感」に定評があります。②在籍確認が柔軟他社では勤務先への電話が必須となるケースが多いですが、アイフルは給与明細や社会保険証などで代替できます。フリーターにとって「バイト先に電話が来るのは不安」という心配を軽減できるのは大きな安心材料です。③初回30日間無利息サービスアコムやプロミスにも同様の無利息サービスがありますが、アイフルは「契約日の翌日から30日間」というシンプルなルール。利用開始日を選ばずに無利息を受けられる点で使いやすいと言えます。④来店不要・カードレス対応アプリを利用すればカード発行なしで借入・返済が可能。フリーターでも忙しいシフトの合間に手続きできる点は便利です。■アイフルのデメリット①金利は他社と同じく高め(上限18.0%)銀行カードローンに比べると金利は高め。例えばドコモSMTBネット銀行カードローンは上限14.0%程度に抑えられています。長期的に大きな金額を借りるなら銀行系の方が有利なケースもあります。②審査基準は「誰でも通る」わけではない安定収入があるフリーターなら問題ありませんが、勤務期間が短すぎる、収入が少なすぎる、他社借入が多いといった場合は落ちる可能性もあります。③利用限度額は少なめになりやすいフリーターは正社員よりも属性が弱いため、最初から50万円以上の枠が付くケースは稀です。多くの場合は10~30万円程度が上限となります。他社比較まとめ(フリーター視点)プロミス即日融資も早く、無利息期間もありアコム知名度が高く安心感があるが、審査基準はアイフルとほぼ同等と考えられるレイク365日間無利息サービス(条件あり)が魅力だが、借入条件は少し厳しめと考えられる銀行カードローン金利は低いが、審査が厳しく融資スピードが遅い。こうした比較を踏まえると、フリーターにとっては「即日融資の速さ」「在籍確認の柔軟さ」が強みのアイフルが最適解になりやすいと言えます。フリーターが審査落ちしやすいケースと回避策アイフルはフリーターでも利用できるカードローンですが、すべての申込者が必ず審査に通るわけではありません。条件を満たしていても、いくつかの要因によって審査落ちしてしまうケースがあります。ここでは、フリーターが審査に落ちやすいパターンと、その回避方法を解説します。落ちやすいケース①:勤続期間が短い申込時点で勤務先に入って間もない場合、安定した収入があると判断されにくくなります。特に1か月未満などの場合は、ほぼ確実に不利です。↓■回避策少なくとも3か月以上は同じ勤務先で働いてから申込を行いましょう。半年以上継続していれば審査通過率はさらに上がります。落ちやすいケース②:他社での借入が多い既に複数のカードローンやクレジットキャッシングを利用している場合、「返済能力を超えている」と判断され、審査に通らないことがあります。↓■回避策可能であれば他社の借入をまとめて整理してから申込むことが大切です。小額の借入であっても件数が多いとマイナスに働きやすいため注意しましょう。落ちやすいケース③:信用情報に傷がある過去にクレジットカードや携帯電話料金の延滞がある場合、信用情報に記録が残っており、審査に悪影響を及ぼします。数日程度の遅れでも、繰り返すと「返済能力に問題がある」と見られます。↓■回避策申込前に現在の支払いをきちんと整理し、延滞をなくしておくことが重要です。小額でも延滞が続いていると審査落ちの原因になりやすいので、日常的な管理を徹底しましょう。落ちやすいケース④:借入希望額が高すぎるフリーターが初回申込で50万円以上を希望すると、収入に見合わないと判断されることがあります。↓■回避策最初は5万円〜10万円程度の少額で申込むこと。実績を積むことで、後から利用可能額を増額することも可能です。落ちやすいケース⑤:虚偽の申告勤務先や収入を実際より良く見せるために虚偽申告をすると、すぐに信用を失い審査落ちします。信用情報との照合で簡単に発覚します。↓■回避策正直に、正確に申告すること。多少収入が少なくても、事実を申告すれば少額融資で審査に通るケースは多いです。まとめ:落ちやすいポイントを避ければ通過率は高い・勤続3か月未満での申込は避ける・借入希望額は少額から・他社借入や延滞を整理してから申込む・嘘の申告は絶対にしないフリーターでも、これらを意識すれば審査通過の可能性は十分にあります。大切なのは「現実的な借入希望」と「正確な情報」です。フリーターがアイフルを利用する際の注意点アイフルはフリーターでも利用しやすいカードローンですが、便利さゆえに注意点もあります。計画性を欠いて借りてしまうと、返済に追われて生活が苦しくなるリスクがあります。ここでは、フリーターが安心して利用するために押さえておきたい注意点を整理します。注意点①:借りすぎに注意するカードローンは一度利用枠が設定されると、ATMやアプリから簡単に追加借入ができます。便利ではありますが、気づけば「少しだけ」の積み重ねで借入が膨らみ、返済負担が大きくなる危険性があります。↓■対策最初から「必要最低限の金額だけ借りる」と決めておくことが大切です。例えば「家賃5万円の不足分だけ」「急な冠婚葬祭費用の3万円だけ」と、用途を明確にして利用することで無駄な借入を防げます。注意点②:返済期日を守る返済が遅れると、遅延損害金が発生し、信用情報にも傷がつきます。フリーターの場合、シフトの変動で収入が減ると返済が遅れやすいため注意が必要です。↓■対策返済日を給料日に近づける設定にしておくと、返済資金を確保しやすくなります。また、アプリで返済日を通知設定しておくのも有効です。注意点③:生活費を借金で賄い続けない一時的な不足を補う目的であれば有効ですが、慢性的に生活費を借金で賄ってしまうと「自転車操業」に陥ります。借金を借金で返す状況は危険信号です。↓■対策「毎月必ず赤字になる」という場合は、借入に頼る前に生活費を見直す必要があります。節約や副業などで収入を補うことを考えましょう。注意点④:返済シミュレーションを必ず行う借入前に「いくら借りて、いくら返すのか」を具体的に計算しておくことが重要です。特にフリーターは収入が限られているため、返済シミュレーションをして「月収の1割以内」で返済できるかを目安にするのが安全です。注意点⑤:延滞した場合のリスクを理解する返済が遅れると、まずは電話やメールでの督促があります。これを無視すると勤務先や自宅に連絡が入る可能性もゼロではありません。さらに長期延滞すれば、信用情報に「異動情報」として記録され、今後数年間はローンやクレジットカードの利用が難しくなります。・借入は必要な分だけに抑える・返済日は給料日直後に設定・慢性的な生活費不足には借金で対応しない・返済計画を立ててから申込むフリーターでもアイフルを安全に活用することは十分可能ですが、便利さに甘えてしまうと将来的に大きな負担になります。計画的に利用し、返済管理を徹底することが何より大切です。実際に借りたフリーターの体験談(架空事例・男女別)アイフルはフリーターでも利用できると説明してきましたが、「本当に借りられるの?」という疑問を持つ方も多いでしょう。そこで、実際にフリーターがアイフルを活用したケースを 架空事例 として紹介します。男女それぞれの立場から体験談風にまとめました。体験談①:カフェ勤務の女性フリーター(23歳・月収11万円)背景:大学卒業後、就職せずにカフェでアルバイトを続けていたAさん。月収は約11万円で、一人暮らしをしていました。ある月、家賃と生活費を払ったところで、友人の結婚式が2件続けて入りました。ご祝儀やドレス代で約7万円の出費が必要となり、手元資金では足りませんでした。■アイフル申込「正社員じゃないけど借りられるの?」と不安を抱えつつも、スマホからアイフルに申込。免許証をアップロードし、勤務先の情報を入力しました。審査は約30分で通過。■借入と返済借入額は10万円。翌日には口座に振込され、結婚式費用をまかなうことができました。返済は毎月9,500円程度で、シフトを増やすことで対応。無利息期間を利用したため、最初の返済分には利息がかからず、精神的にも余裕を持てました。■感想「アルバイト収入でもちゃんと借りられて安心した。必要なときだけ使って、早めに返済すれば怖くない」と実感したそうです。体験談②:イベントスタッフの男性フリーター(28歳・月収14万円)背景:イベント運営のアルバイトを中心に働いていたBさん。月収は約14万円。契約更新で新しい住居に引っ越すことになり、敷金・礼金・引っ越し費用で合計15万円ほど必要になりました。貯金は数万円しかなく、急ぎで資金を用意する必要がありました。■アイフル申込Webから申込を行い、免許証と給与明細を提出。勤務先は派遣会社でしたが、在籍確認は派遣元への電話で完了。在籍確認はあっさり終わり、借入可能枠20万円が設定されました。■借入と返済必要な15万円を借入。契約後すぐに振込され、引っ越しを無事完了できました。返済は24回払いに設定し、毎月の返済は約9,800円。月収の1割以下に抑えられたため、生活に大きな支障はありませんでした。■感想「大きな金額を急ぎで用意できたのは本当に助かった。返済も無理のない金額で、これなら完済できる」と安心して利用を続けています。まとめ:体験談からわかるポイント・フリーターでも審査通過は十分可能・在籍確認は勤務先にカードローン利用が知られない形で行われる・無利息期間を活用すれば負担は軽減できる・月収の1割程度の返済額に抑えれば無理なく返済できる体験談からもわかるように、フリーターにとってアイフルは「急な出費をカバーする現実的な選択肢」と言えます。大切なのは必要な分だけ借りて、計画的に返済する姿勢です。アイフル実質年利3.0%~18.0%契約限度額800万円以内オススメポイント初回の方は契約日翌日から最大30日間の無利息期間あり!・フリーター、アルバイト、パートも借入れOK!・初回の方は契約日翌日から最大30日間の無利息期間あり!・最短14分で借りれる!*ただし、申込み状況によっては希望に添わない場合もありアイフル公式サイトまとめ|フリーターでもアイフルなら安心して借入できる本記事では「フリーターがアイフルで借入できるのか?」というテーマを徹底的に解説してきました。アイフルは申込条件として「20歳以上69歳以下で、安定した収入があること」を掲げています。ここで重要なのは「安定収入」であって、雇用形態は問われないという点です。つまり、アルバイトやパート収入でも毎月継続して入っていれば十分条件を満たします。フリーターという働き方は自由度が高い反面、収入面で不安定さを抱えることもあります。そんなとき、アイフルのように即日で少額融資が可能なカードローンは強力な助けになります。「急な出費を乗り越えるために、少額を借りて計画的に返す」この姿勢さえ守れば、フリーターにとってアイフルは安心して利用できる心強い存在です。
    Read More